Danni da acqua in casa: cosa copre davvero la polizza casa
Danni da acqua in casa: cosa copre davvero la polizza casa
Una tubatura che si rompe, un temporale che allaga il garage, la grandine che danneggia il tetto. Per te sono tutti danni alla casa. Per l’assicurazione, invece, possono essere eventi molto diversi, con garanzie, limiti e franchigie differenti. Ecco cosa controllare nella tua polizza casa, prima che sia un imprevisto a fartela leggere.
Perché l’acqua non è sempre lo stesso danno
Nelle polizze casa l’acqua può entrare da molte porte. La causa del danno decide quale garanzia interviene e se interviene. Le distinzioni principali sono tre: acqua condotta, eventi atmosferici, alluvione e allagamento.
Acqua condotta: quando il guasto è dentro casa
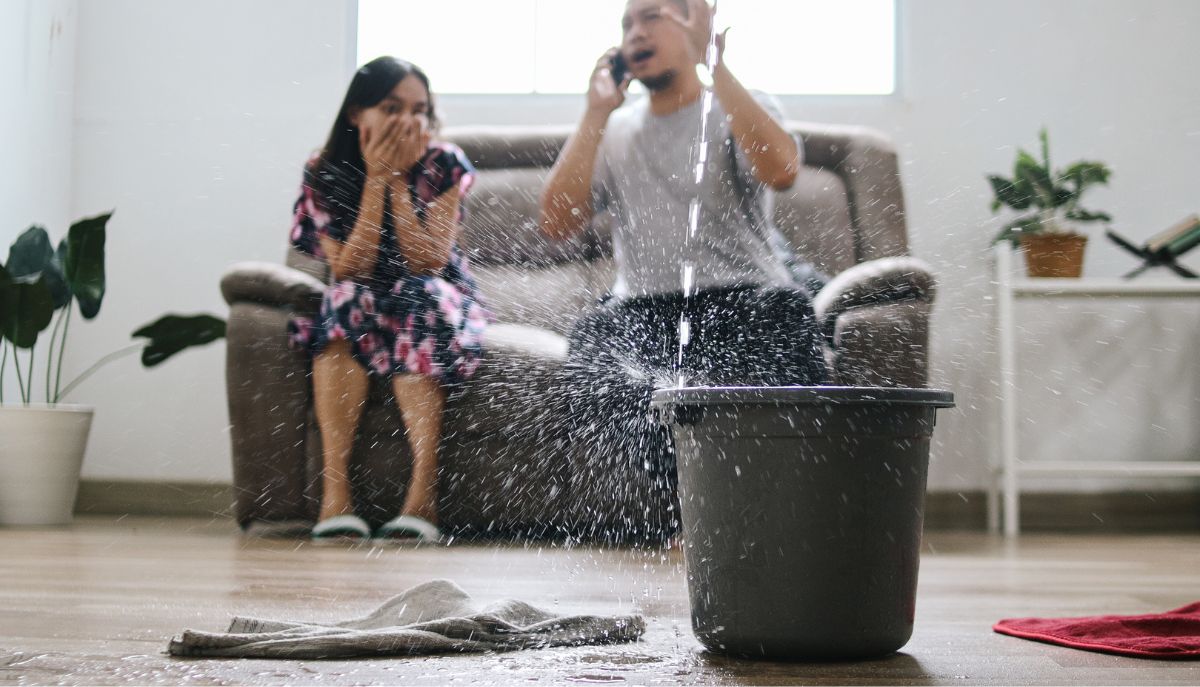
È il danno causato da una rottura accidentale degli impianti: tubature, caldaia, lavatrice, termosifoni. Ad esempio, un tubo che cede nel muro e rovina pavimenti e pareti.
Cosa verificare:
- Ricerca del guasto: copre i costi per individuare e riparare la tubatura rotta, come rompere e ripristinare muri e pavimenti. Non sempre è inclusa.
- Gelo: la rottura dovuta al gelo può essere esclusa o coperta solo a certe condizioni, ad esempio in case non abitate.
- Infiltrazioni e umidità: i danni lenti e graduali sono spesso esclusi. La polizza copre di solito l’evento improvviso, non l’usura.
Eventi atmosferici: temporali, grandine, vento
Se la grandine danneggia il tetto o un temporale fa entrare l’acqua da una finestra rotta dal vento, interviene la garanzia eventi atmosferici. Spesso copre i danni all’interno solo se l’acqua è entrata attraverso rotture causate dall’evento stesso.
Controlla anche se sono coperti pannelli solari, tende, serramenti e beni all’aperto. Sono voci spesso escluse o con limiti specifici.
Allagamento e alluvione: le garanzie da aggiungere
Il garage allagato da un temporale violento o lo straripamento di un corso d’acqua sono eventi diversi dal semplice acquazzone. Allagamento, alluvione e inondazione richiedono spesso una garanzia specifica, talvolta inserita tra le coperture per le catastrofi naturali. Se abiti in una zona esposta o hai locali interrati, vale la pena verificarla.
Quando il danno riguarda il vicino
Se la tua lavatrice perde e l’acqua finisce nell’appartamento di sotto, il danno è a terzi. In questo caso interviene la responsabilità civile della polizza casa. Verifica che sia inclusa e con quale massimale.
Franchigie, scoperti e massimali: le cifre da conoscere
- Franchigia: l’importo fisso che resta sempre a tuo carico.
- Scoperto: la percentuale del danno che resta a tuo carico, spesso con un minimo in euro.
- Massimale o limite di indennizzo: la cifra massima che la compagnia può riconoscere per quella garanzia.
Un danno da 3.000 euro con franchigia di 500 euro e uno scoperto del 10% dà un rimborso molto diverso da quello che ti aspetti. Meglio saperlo prima.
Checklist: cosa controllare nella tua polizza casa
- La garanzia acqua condotta è inclusa?
- C’è la ricerca del guasto, e con quale limite?
- Gli eventi atmosferici coprono anche grandine e danni interni?
- Allagamento e alluvione sono coperti?
- La responsabilità civile verso terzi è attiva?
- Quali sono franchigie e scoperti per ogni garanzia?
Cosa fare subito in caso di danno da acqua
- Chiudi l’acqua e metti in sicurezza la casa.
- Fotografa i danni prima di riparare o buttare oggetti.
- Conserva fatture e preventivi degli interventi urgenti.
- Avvisa la tua agenzia nei tempi previsti dal contratto.
Sai cosa copre la tua polizza casa?
Rileggiamola insieme. Con BossoGroup verifichi garanzie, esclusioni e franchigie, e capisci se servono integrazioni per la tua casa. Contatta l’agenzia più vicina per una consulenza senza impegno.